Informacje gospodarcze i biznesowe – wrzesień 2026
Wrzesień 2026 przyniósł w Polsce istotne zmiany dotyczące VAT, płacy minimalnej i stosunku pracy.
TSUE w sprawie C-603/24 wskazał, że korekta cen transferowych nie jest automatycznie wynagrodzeniem za usługę podlegającą VAT.
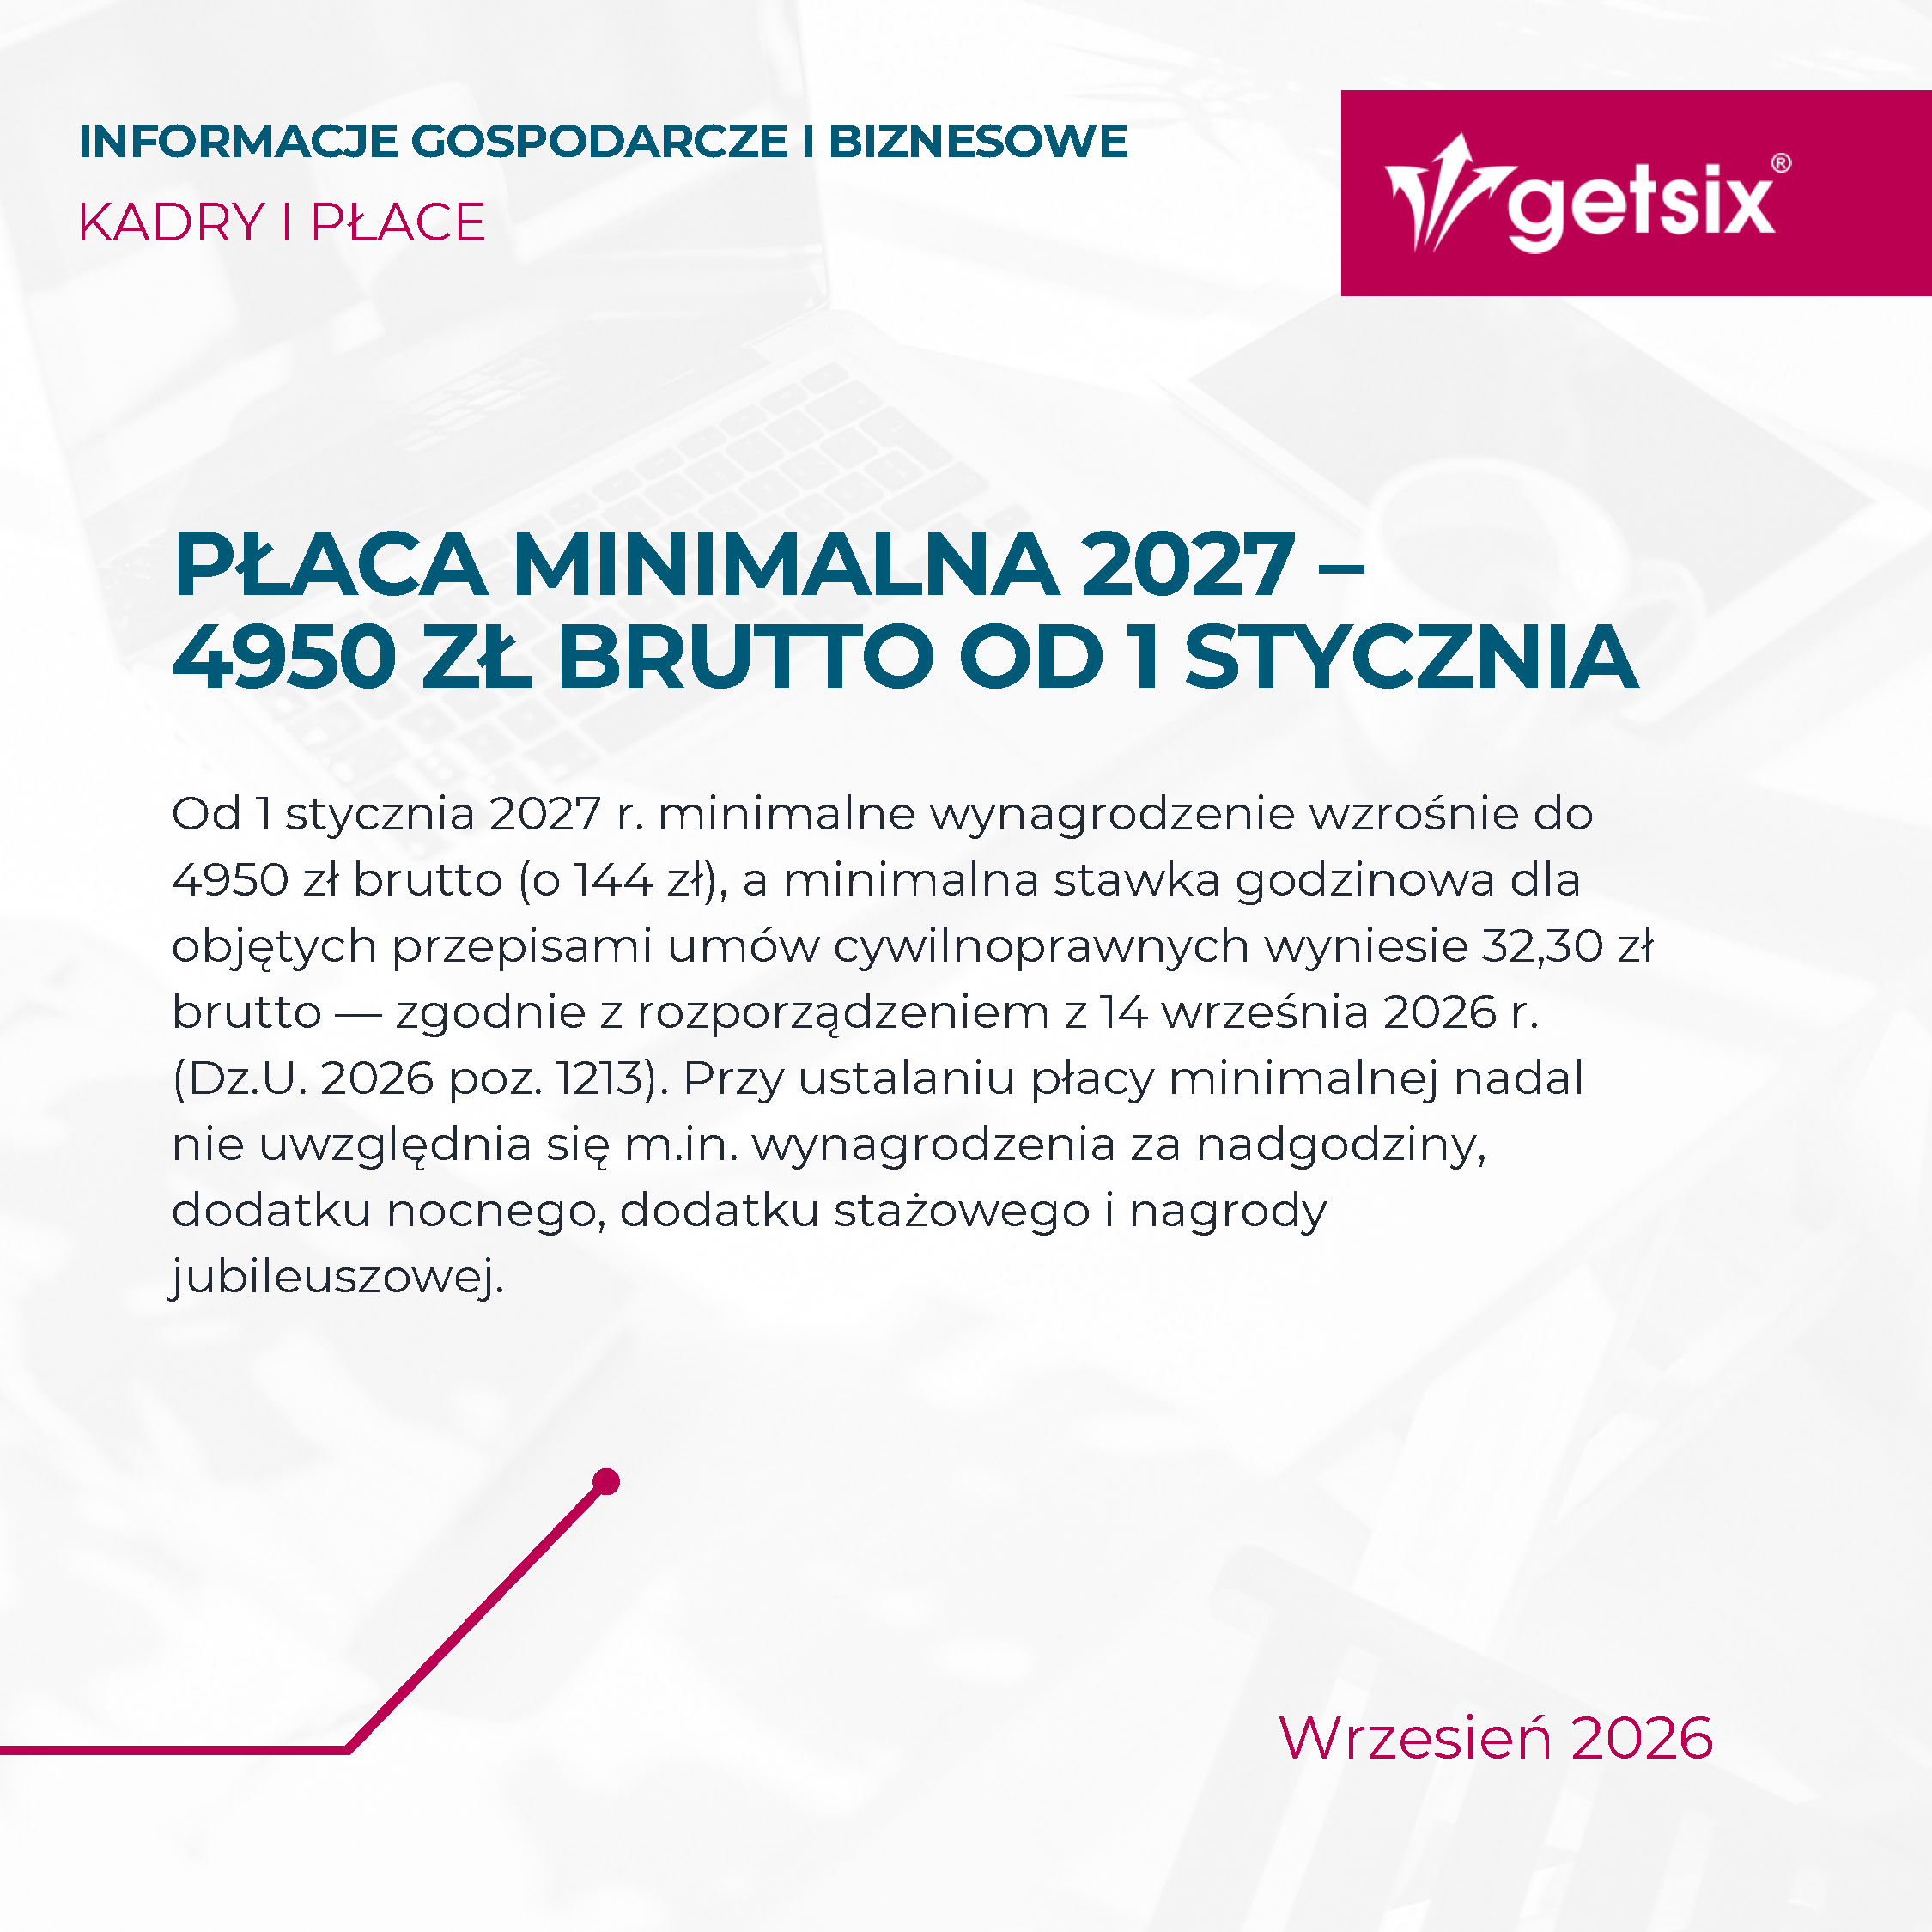
Od 1 stycznia 2027 r. płaca minimalna w Polsce wyniesie 4950 zł brutto miesięcznie, a minimalna stawka godzinowa 32,30 zł brutto.
Państwowa Inspekcja Pracy (PIP) ocenia umowy zlecenia i B2B według rzeczywistych warunków współpracy, a nie wyłącznie nazwy kontraktu.
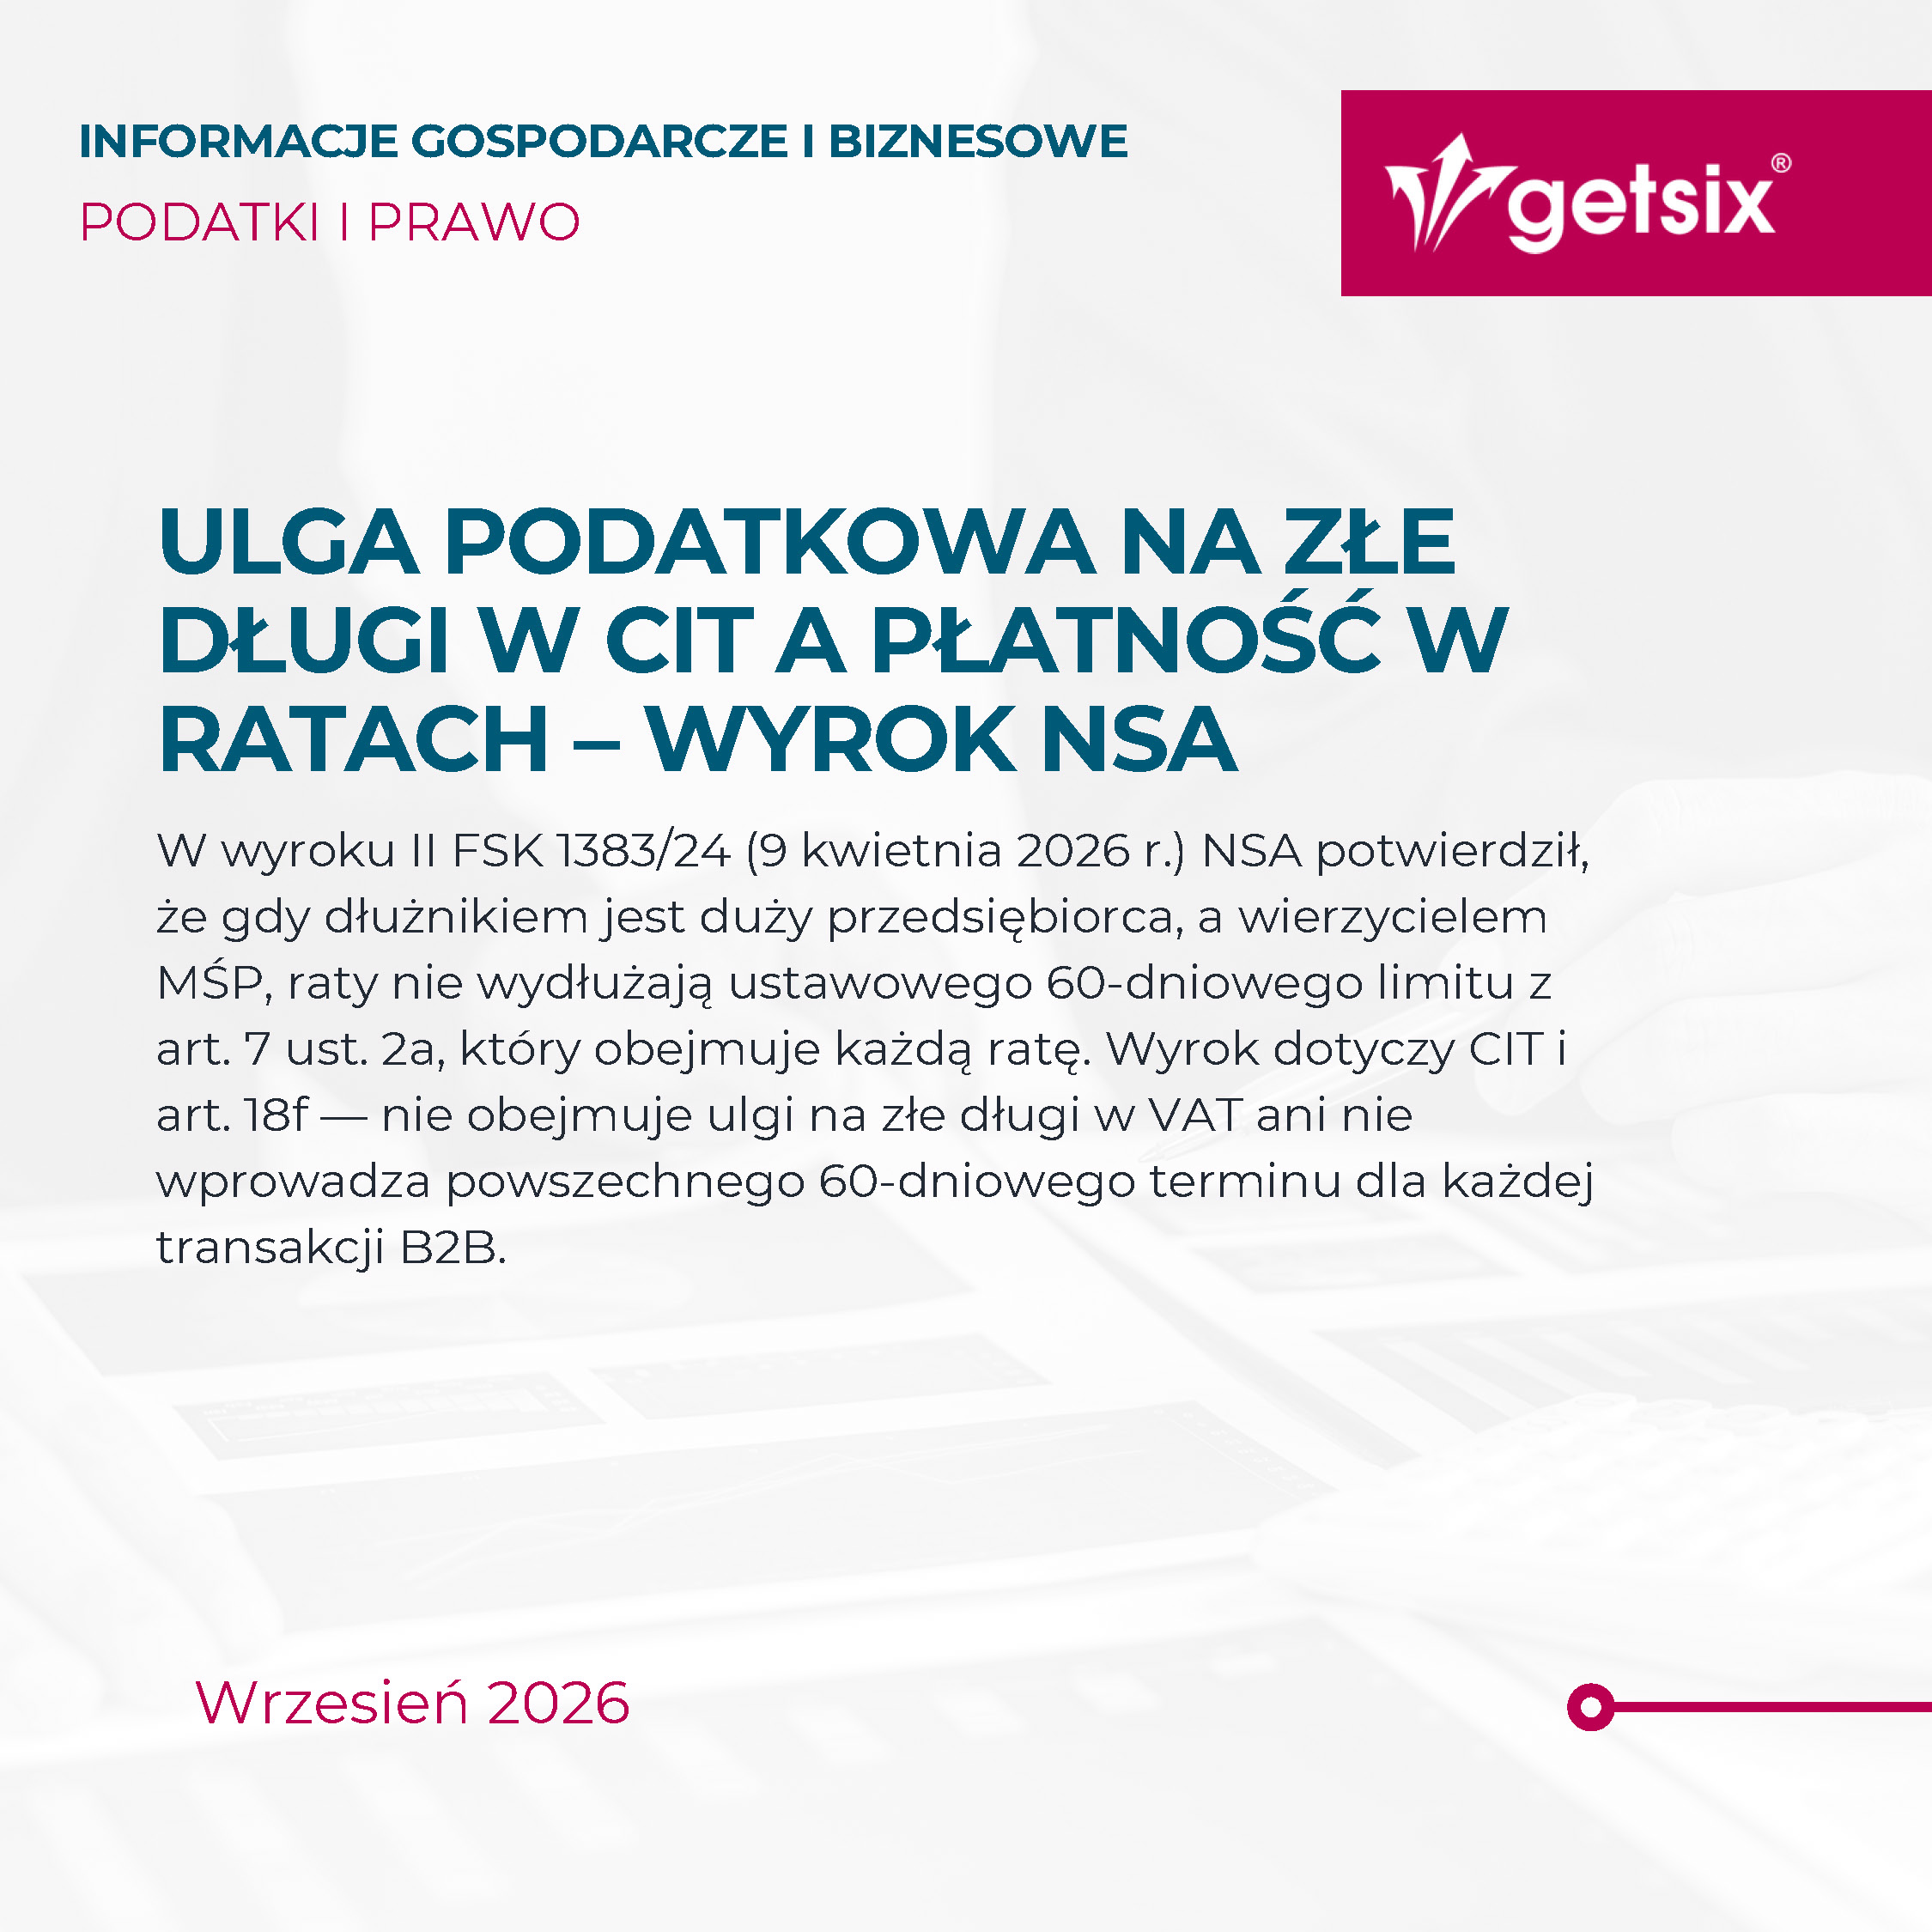
NSA w wyroku II FSK 1383/24 uznał, że w opisanej sytuacji ustawowy limit 60 dni dotyczy każdej raty oddzielnie.
O skutkach VAT decyduje charakter rozliczenia
Rozliczenia wewnątrzgrupowe trzeba analizować jako możliwe wynagrodzenie za usługę oraz jako możliwą korektę ceny.
Praktyka może przesądzić o stosunku pracy
W Polsce sposób faktycznej organizacji współpracy może mieć większe znaczenie niż sama nazwa umowy.
Wyższa płaca minimalna wpływa na budżety 2027
Nowe stawki mają znaczenie dla parametrów płacowych, niepełnych etatów i planowania kosztów wynagrodzeń.
Harmonogram rat może wpływać na korektę CIT
Przy wielomiesięcznych ratach znaczenie mają status kontrahenta oraz terminy płatności właściwe dla rozliczenia CIT.
Wrzesień 2026 przyniósł zmiany dotykające niemal każdego obszaru funkcji finansowej i kadrowej firm działających w Polsce — od nowego wyroku TSUE w sprawie relacji korekt cen transferowych i VAT, przez potwierdzoną podwyżkę płacy minimalnej na 2027 r., po pierwsze opublikowane interpretacje Państwowej Inspekcji Pracy dotyczące tego, kiedy wykonawca jest w istocie pracownikiem. Żadna z tych kwestii nie ma charakteru wyłącznie teoretycznego: każda niesie konkretne skutki dla rozliczeń, kosztów zatrudnienia i ryzyka compliance. Śledzenie tych zmian pozwala zespołom finansowym planować z wyprzedzeniem, zamiast reagować po fakcie.
W ramach comiesięcznego przeglądu prezentujemy najważniejsze wydarzenia z minionego miesiąca, które wpływają na warunki prowadzenia działalności gospodarczej w Polsce.
W tym artykule znajdziesz:
Korekty cen transferowych a VAT – wyrok TSUE
W wyroku z 13 maja 2026 r. w sprawie C-603/24 Trybunał Sprawiedliwości Unii Europejskiej zmierzył się z pytaniem, które od lat budzi wątpliwości w grupach kapitałowych: kiedy korekta cen transferowych podlega VAT? Odpowiedź nie sprowadza się do jednej automatycznej reguły. Korekta rentowności nie staje się wynagrodzeniem za usługę tylko dlatego, że przy jej kalkulacji uwzględniono określone koszty — w tej sprawie koszty napraw gwarancyjnych w grupie motoryzacyjnej; znaczenie ma to, czy istnieje bezpośredni związek między płatnością a możliwym do zidentyfikowania świadczeniem, wsparty świadczeniami wzajemnymi stron. Co istotne, brak takiej usługi nie wyłącza korekty spod VAT, ponieważ — jak Trybunał wskazał w pkt 47 — może ona nadal wpływać na cenę i podstawę opodatkowania wcześniejszej dostawy. Wyrok pozostaje spójny z wcześniejszym rozstrzygnięciem Arcomet Towercranes (C-726/23, 4 września 2025 r.), a różnice w skutkach VAT wynikają z odmiennych stanów faktycznych, nie ze zmiany podejścia. Ponieważ VAT jest podatkiem zharmonizowanym na poziomie UE, wykładnia ta wpływa bezpośrednio na sposób interpretowania polskich przepisów. W praktyce oznacza to, że każde rozliczenie wewnątrzgrupowe należy badać dwuetapowo — najpierw jako możliwe wynagrodzenie za usługę, następnie jako możliwą korektę ceny — zanim wyciągnie się wniosek o neutralności VAT.
Więcej szczegółów znajdziesz w artykule: Korekty cen transferowych a VAT – wyrok TSUE
Płaca minimalna 2027 – 4950 zł brutto od 1 stycznia
Rozporządzenie Rady Ministrów z 14 września 2026 r. (Dz.U. 2026 poz. 1213) potwierdziło ustawowe stawki minimalnego wynagrodzenia na nadchodzący rok. Od 1 stycznia 2027 r. minimalne wynagrodzenie za pracę w pełnym wymiarze wzrośnie do 4950 zł brutto miesięcznie — o 144 zł względem kwoty 4806 zł obowiązującej w 2026 r. — a minimalna stawka godzinowa dla objętych przepisami umów cywilnoprawnych wyniesie 32,30 zł brutto, tj. o 0,90 zł więcej niż dotychczasowe 31,40 zł. W ujęciu przykładowym pracownik spełniający wskazane założenia otrzyma ok. 3703,93 zł netto, przy całkowitym miesięcznym koszcie pracodawcy sięgającym ok. 5963,77 zł, zakładając stopę składki wypadkowej 1,67% i brak wpłat do PPK finansowanych przez pracodawcę. Sama stawka to jednak nie całość obrazu: nie każdy składnik wchodzi do płacy minimalnej, a wynagrodzenie za nadgodziny, dodatek nocny, dodatek stażowy i nagroda jubileuszowa pozostają wyłączone zgodnie z obecnymi przepisami. Warto też pamiętać, że trwają prace legislacyjne dotyczące zasad ustalania minimalnego wynagrodzenia, dlatego stan prawny należy zweryfikować bliżej końca roku. W praktyce oznacza to, że parametry płacowe, przeliczenia dla niepełnego etatu i budżety wynagrodzeń na 2027 r. warto przejrzeć już teraz, ze szczególną uwagą na pracowników znajdujących się na poziomie ustawowego minimum lub w jego pobliżu.
Więcej szczegółów znajdziesz w artykule: Płaca minimalna 2027
Pierwsze interpretacje PIP – kiedy zlecenie lub B2B może zostać uznane za stosunek pracy?
Państwowa Inspekcja Pracy (PIP), za pośrednictwem Głównego Inspektora Pracy (GIP), zaczęła wydawać pierwsze interpretacje indywidualne w kwestii o realnej wadze finansowej: kiedy umowa zlecenia lub kontrakt B2B w istocie stanowi stosunek pracy? Ocena opiera się na art. 22 § 1 Kodeksu pracy i wykracza poza nazwę umowy w stronę rzeczywistej organizacji współpracy — analizuje podporządkowanie, sposób ustalania czasu i miejsca pracy, samodzielność wykonawcy, realną możliwość zastępstwa oraz zakres ponoszonego ryzyka gospodarczego. Jednym z ciekawszych wątków pierwszych rozstrzygnięć jest rozróżnienie między swobodą przed przyjęciem zadania a samodzielnością po jego przyjęciu; prawo do odmowy zlecenia samo w sobie nie przesądza o cywilnoprawnym charakterze relacji. Interpretacje potwierdzają jednocześnie, że współpraca B2B może się obronić tam, gdzie niezależność jest rzeczywista — brak bieżącego kierownictwa, swoboda organizacji pracy i faktyczne przyjęcie ryzyka. Pozytywna interpretacja wiąże PIP wyłącznie w zakresie stanu faktycznego opisanego we wniosku i nie chroni firmy przed późniejszą kontrolą, jeżeli praktyka odbiega od tego, co przedstawiono. To realne ryzyko dla grup międzynarodowych, w których centralnie przygotowany wzór umowy może nie odzwierciedlać tego, jak lokalny manager w Polsce faktycznie organizuje współpracę. W praktyce oznacza to, że wzory kontraktów należy zestawić z codzienną praktyką operacyjną przed kontrolą — albo przed wystąpieniem o interpretację — a nie po fakcie.
Więcej szczegółów znajdziesz w artykule: B2B a stosunek pracy – pierwsze interpretacje PIP
Ulga podatkowa na złe długi w CIT a płatność w ratach – wyrok NSA
W wyroku z 9 kwietnia 2026 r. (sygn. II FSK 1383/24) Naczelny Sąd Administracyjny rozstrzygnął istotną kwestię dotyczącą ulgi na złe długi w CIT: jeżeli duży przedsiębiorca jest dłużnikiem mikro-, małego lub średniego przedsiębiorcy, rozłożenie płatności na raty nie może służyć wydłużeniu ustawowego 60-dniowego terminu zapłaty. Limit ten z art. 7 ust. 2a ustawy o przeciwdziałaniu nadmiernym opóźnieniom w transakcjach handlowych obejmuje każdą ratę, a nie jedynie płatność jako całość. Skutek dla podatku dochodowego wynika z połączenia dwóch przepisów ustawy o CIT: art. 18f ust. 11 nakazuje liczyć 90-dniowy okres od pierwszego dnia po upływie terminu płatności, natomiast art. 18f ust. 15 wymaga zastąpienia terminu umownego naruszającego przepisy antyzatorowe terminem ustawowym. Warto pamiętać, że ulga działa dwustronnie — wierzyciel może zmniejszyć podstawę opodatkowania, ale dłużnik ma obowiązek ją zwiększyć, co Dyrektor Krajowej Informacji Skarbowej potwierdził w interpretacji indywidualnej z 19 maja 2026 r. Rozstrzygnięcie NSA nie obejmuje ulgi na złe długi w VAT, regulowanej odrębnie, ani nie wprowadza powszechnego 60-dniowego limitu dla każdej transakcji B2B w Polsce. W praktyce oznacza to, że firmy stosujące wielomiesięczne harmonogramy ratalne powinny zweryfikować status kontrahenta i upewnić się, że daty płatności ujęte w systemach księgowych to te, które faktycznie wyznaczają korektę CIT.
Więcej szczegółów znajdziesz w artykule: Ulga na złe długi w CIT a płatność w ratach - wyrok NSA
Wrześniowe zmiany układają się w znany kierunek: silniejszy nacisk na treść ekonomiczną kosztem formy — czy to w rozliczeniach VAT wewnątrz grup, w kwalifikacji form współpracy, czy w momencie korekt podatkowych — przy jednoczesnym, systematycznym wzroście kosztów zatrudnienia. Dla firm działających w Polsce praktyczny wniosek pozostaje ten sam: treść umów, zapisy księgowe i codzienna praktyka muszą coraz częściej opowiadać jedną, spójną historię.
W getsix® wspieramy przedsiębiorstwa, oferując pełen zakres usług w obszarze księgowości, podatków, kadr i płac, a także rejestracji spółek, wsparcia administracyjnego, sprawozdawczości oraz doradztwa międzynarodowego — zarówno w Polsce, jak i za granicą.
 Autorem artykułu jest redakcja getsix®
getsix® świadczy usługi z zakresu księgowości, doradztwa podatkowego, kadr i płac oraz doradztwa biznesowego, wspierając przedsiębiorstwa prowadzące działalność w Polsce. Redakcja getsix® przygotowuje praktyczne informacje ułatwiające zrozumienie polskich realiów księgowych, podatkowych i kadrowo-płacowych.
Jeśli mają Państwo pytania dotyczące opisanego tematu lub potrzebują Państwo dodatkowych informacji – zapraszamy do kontaktu:
DZIAŁ DS. RELACJI Z KLIENTAMI
ELŻBIETA
NARON-GROCHALSKA
Head of Customer Relationships
Department / Senior Manager
Grupa getsix


***